quarta, 07 de outubro de 2026
22/07/2024

Reforma tributária - A questão federativa nos PLPs 68 e 108/2024


A EC (Emenda Constitucional) 132/2023 previu a substituição do ICMS, ISS, PIS e COFINS por um novo sistema de tributação do consumo, mais simples, racional e alinhado à prática internacional. 

Nesse sistema, a tributação geral do consumo será dual, com um Imposto (subnacional) e da Contribuição (federal) sobre Bens e Serviços, IBS e CBS, instituídos por lei complementar e praticamente idênticos entre si. Eles serão administrados pelo Comitê Gestor do IBS (CG) e pelo fisco federal, cabendo aos entes federados definir suas alíquotas padrão. Haverá, ainda, um Imposto Seletivo para desestimular consumos prejudiciais à saúde ou ao meio ambiente, que coexistirá com o IPI, mantido apenas para produtos da ZFM.

A dualidade substitui a ideia original de um único IBS compartilhado entre os entes, que, como alertamos desde os primórdios da PEC 45/2019[1], seria inconstitucional, pois suprimir o ICMS (88% da arrecadação estadual) e o ISS (43% da municipal)[2], deixando o novo imposto a critério do Congresso Nacional, afetaria a autonomia financeira dos entes[3].

Contudo, após a alteração, apontamos para o risco de essa dualidade ser apenas formal, sem garantir um nível satisfatório de autonomia aos entes[4], o que, agora, é confirmado pelos recentes PLPs 68 e 108/2024. Afinal, segundo os PLPs, os entes serão subalternos ao CG, que, por sua vez, ficará na dependência da União quanto à estrutura comum do IBS/CBS. E isso os enfraqueceri a, amesquinhando a Federaç&a tilde;o, o que é vedado.

De fato, a EC teve o propósito de recuperar a racionalidade do sistema tributário. Assim, a dualidade do IBS/CBS precisa ser estruturada de modo a atender à simplicidade, transparência, justiça e cooperação (CF, art. 145, §3º). E isso implica que, além de duais, os tributos têm de ser uniformes, tanto em seus aspectos legais (mesmas regras de incidência) quanto administrativos, com regulamentos, interpretações, obrigações e procedimentos harmônicos (CF, arts. 149-B, art. 156-B e 195, §16).

Consequentemente, a lei complementar deve dispor sobre a matéria de modo a garantir suficiente autonomia dos Estados e Municípios (dualidade), mas, ao mesmo tempo, criar um sistema simples, racional e praticável o bastante (uniformidade) para justificar o abandono do sistema atual, que existe há anos e que, bem ou mal, funciona.

De fato, “a repartição de competências e de receitas tributárias configura um dos pilares da autonomia dos entes” (STF, RE 591033, DJ 24/02/11), pois consagra a descentralização e“divisão de centros de poder”no País (ADI 4228, DJ 10/08/18). Por isso, nem mesmo via emenda pode o Congresso Nacional relativiza-la s“  ou afastá-las”, o que ofenderia “o pacto federativo” e seria “tendente a aboli-lo”, o que é vedado (ADI 926, DJ 06/05/94).

Em nosso sistema, competência tributária é o poder do ente para instituir seu tributo por lei própria. Ela não se confunde com a capacidade administrativa de arrecadá-lo ou alterar-lhe a alíquota, que é delegável, sem que isso o tornede competência de quem a exerce, ao invés do órgão legislativo que o cria. Só há competência tributária se o ente pode criar / modificar o tributo quando conveniente[5]. < br />

No caso, há indicativos de que Estados e Municípios podem perder poder em matéria de consumo, pelo prisma tanto da competencia quanto da capacidade tributária.

O teor da EC, a instituição e a estrutura do IBS serão definidas junto com as da CBS, por lei complementar de iniciativa federal, editada pelo Congresso Nacional, ou seja, por veículo e órgão legislativos da União. Assim, ela passará a de ter competência para dispor sobre estrutura do tributo, o que, hoje, os entes fazem por leis próprias. Segundo os idealizadores da EC, isso seria possível por tratar-se de competência compartilhada, a permitir que tributos “distintos” sejam criados por uma lei complementar comum, de caráter “nacional”. Todavia, nacionais são leis complementares de normas gerais para regular a compet encia dos entes, que a exercem por leis próprias, enquanto as que criam tributos são leis instituidoras, mas sujeitas a rito mais rigoroso, pela excepcionalidade do gravame (CF, art. 148 e 154, I).

Além disso, inúmeras prerrogativas inerentes à capacidade administrativa, hoje exercidas pelos entes sozinhos, serão centralizadas no CG. Este, por sua vez, ficará sujeito à União, ao ter de entrar em acordo com ela, nos temas submetidos a harmonização. Estados e Municípios, sozinhos, poderão apenas determinar suas alíquotas-padrão e fiscalizar e lançar o IBS, mas, neste caso, sempre dentro das diretrizes do CG.

Em âmbito infraconstitucional, os PLPsacentuam o risco de centralização, pois, ao preverem estrutura idêntica, evidenciaram a unicidade de fato do IBS/CBS. É dizer: não serão dois, mas um único tributo, cuja dualidade operará não na competência (legislativa), mas na destinação dos recursos e em frações da capacidade de administrar o tributo.  

Além disso, apesar de a representação paritária dos Estados e Municípiossugerir certa independênciado CG, o âmbito para atuação autônoma do órgão será estreito, pois todos os temas comuns ao IBS e CBS dependerão de atos conjuntos com a União. Assim, ele só agirá sozinho em relação a temas procedimentais secundários.

Essa harmonização ocorrerá, conforme a matéria (infralegal/administrativa e/ou jurídica), nos chamados Comitê das Administrações Tributárias e Fórum das Procuradorias. Ainda que a União e o CG tenham 50% dos votos cada, não haverá verdadeiro equilíbrio de forças. Afinal, o interesse da União tende a ser linear, enquanto os dos representantes do CG não o serão, pois terá de haver representação satisfatória dos Estados do Centro-Sul e do Norte/Nordeste, bem como dos grandes e pequenos Municípios. Assim, a União será um bloco monolítico (50%), enquanto o CG se apresentará como um conjunto de até quatro sub-blocos (12,5%) com interesses conflitantes. Logo, bastará à União cooptar um desses blocos para exercer liderança e fazer-se prevalecer nas discussões, como ela já faz outras esferas. Para piorar, os PLPs sequer preveem o tipo de maioria a ser observada nessas votações, o que ficou para um futuro regimento, apesar do seu impacto sobre a Federação. 

Portanto, a prevalecerem os PLPs, a estruturação do sistema previsto na EC pode reduzir perigosamente a autonomia dos Estados e Municípios, a ponto de redefinir, para pior, a qualidade da Federação brasileira (retrocesso), seja porque eles perderiam o poder que hoje possuem, seja, ainda, porque serão duplamente inferiorizados, ao ficar abaixo de um CG central, que, por sua vez, pouco decidirá sem o amém da União.

Nesse cenário, embora ainda não se possa afirmar que a seja inconstitucional, pode ocorrer um processo de inconstitucionalização da reforma tributária, caso ela reduza (ao invés de manter ou aumentar) a capacidade dos Estados e Municípios de custear suas atividades e serviços sem dependerem da União, o que exigiria a rediscussão do modelo, com os custos daí decorrentes para o País. 

Hamilton Dias de Souza é sócio fundador dos escritórios Dias de Souza Advogados Associados e Advocacia Dias de Souza, mestre e especialista em Direito Tributário pela Faculdade de Direito da Universidade de São Paulo (USP).

Humberto Ávila é fundador do escritório Humberto Ávila Advocacia e professor-titular de Direito Tributário na Faculdade de Direito da USP.

Ives Gandra da Silva Martins é professor emérito das universidades Mackenzie, Unip, Unifieo, UniFMU, do Ciee/O Estado de São Paulo, das Escolas de Comando e Estado-Maior do Exército (Eceme), Superior de Guerra (ESG) e da Magistratura do Tribunal Regional Federal – 1ª Região, professor honorário das Universidades Austral (Argentina), San Martin de Porres (Peru) e Vasili Goldis (Romênia), doutor honoris causa das Universidades de Craiova (Romênia) e das PUCs PR e RS, catedrático da Universidade do Minho (Portugal), presidente do Conselho Superior de Direito da Fecom ercio-SP, ex-presidente da Academia Paulista de Letras (APL) e do Instituto dos Advogados de São Paulo (Iasp).

Roque Antônio Carrazza é fundador do escritório Roque Carrazza Advogados Associados e professor-titular de Direito Tributário da Pontifícia Universidade Católica de São Paulo.


1] SOUZA, Hamilton D.; ÁVILA, Humberto B.; e CARRAZZA, Roque A. A reforma tributária que o Basil precisa, parte 1. CONJUR, 08/11/2019.

[2] Vide dados do Tesouro Nacional citados no parecer de admissibilidade da PEC 45/2019 apresentado pelo Dep. Fed. João Roma à CCJ/CD.

[3] Vide, p. ex., Substitutivo do Deputado Aguinaldo Ribeiro à PEC 45/2019, na Câmara dos Deputados (fase I).

[4] SILVA MARTINS, Ives G.; SOUZA, Hamilton D.; ÁVILA, Humberto; e CARRAZZA, Roque. Considerações necessárias sobre a reforma tributária. Portal Tributário, 03/07/2023.

[5] CARRAZZA, Roque Antonio. Curso de direito constitucional tributário. São Paulo: Malheiros, 1997. 


Blog

Porto de São Francisco conclui maior engordamento de praia do Brasil
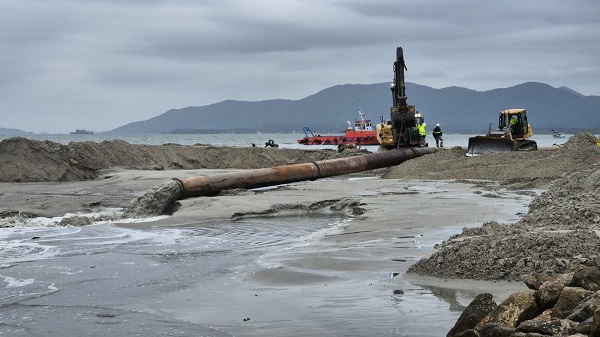
A draga Galileo Galilei finalizou a maior obra de engordamento de praia da história do país, em extensão. A obra, na Praia de Itapoá, no Norte do Estado, faz parte da dragagem de aprofundamento do canal de acesso à Baía da Babitonga, sob a responsabilidade do Porto de São Francisco do Sul.
 
A recomposição e alargamento da orla de Itapoá cobriu uma extensão de 8,8 quilômetros e foi possível graças aos 7 milhões de metros cúbicos de sedimentos retirados do fundo da Baía.
 
Foi a primeira vez no Brasil, e a segunda no mundo, que sedimentos provenientes de uma dragagem portuária foram utilizados no alargamento de uma praia. Os trabalhos de engordamento começaram em outubro do ano passado na Praia Pontal do Norte, seguiram para a Praia Princesa do Mar e terminaram na Praia Figueira do Pontal.
 
Recuperação ambiental
O projeto também prevê a recuperação da vegetação nativa de restinga em toda a orla. Até o momento, 210 mil mudas de seis espécies já foram plantadas em 31 áreas ao longo da orla, de um total previsto de 300 mil mudas. 
 
Também está sendo implantado um sistema contínuo de dunas, com altura entre 1 metro e 1,5 metro, com cerca de 26 metros de largura, além de cercamentos ecológicos, passarelas elevadas e sinalização ambiental. A estrutura tem a função de auxiliar na fixação da restinga e contribuir para a estabilidade da nova faixa de areia.
Para o presidente do Porto, Cleverton Vieira, o projeto combinou o desenvolvimento estratégico de infraestrutura portuária com uma das maiores iniciativas de restauração costeira já realizadas no Brasil, revertendo o processo de erosão. 
 
“Socialmente, aumenta a segurança costeira, preserva o acesso público às praias e fortalece a resiliência da comunidade frente aos riscos climáticos. E economicamente, fortalece o turismo, protege ativos costeiros e demonstra como investimentos portuários podem gerar valor além dos limites operacionais”.
 
Segundo ele, a iniciativa redefine o papel do Porto como um parceiro territorial ativo, contribuindo diretamente para o bem-estar das comunidades vizinhas. “Ao alinhar melhorias na infraestrutura de navegação a objetivos de restauração ambiental, a obra cria um novo modelo de cooperação porto-cidade, no qual o desenvolvimento econômico e a proteção dos ecossistemas avançam de forma conjunta”.
 
Parceria inédita
A obra de dragagem de aprofundamento do canal de acesso à Baía da Babitonga está orçada em R$ 333 milhões e foi viabilizada por meio de uma parceria inédita entre os portos de São Francisco do Sul e Itapoá. 
 
Pela primeira vez no Brasil, um porto público firma contrato com um porto privado para a realização de uma obra desta natureza, que está sendo executada por meio de um acordo entre o porto público de São Francisco, que aportará R$ 33 milhões, e o terminal privado Itapoá, que financiará R$ 300 milhões. 
 
Esse investimento privado será devolvido de modo parcelado até 2037. O ressarcimento para Itapoá será em cima do adicional de tarifas portuárias geradas pelo acréscimo no número de navios que atracarem no terminal e pelo aumento no volume de carga movimentada, a partir da conclusão da obra de aprofundamento.
O aprofundamento do canal também eliminará a necessidade de fundeio intermediário para embarcações que operam no Porto de São Francisco, o que representa uma economia estimada em R$ 20 milhões por ano para os navios que utilizam as instalações portuárias.
 
Fotos de Gustavo Rotta - Divulgação PSFS
Navegantes promove oficina gratuita para empreendedores nesta sexta-feira (9)
A Prefeitura de Navegantes, através da Secretaria de Desenvolvimento Econômico e Receita, promove nesta sexta-feira, 9, das 14h às 18h, a oficina “Faça do Atendimento uma Ótima Experiência”. A programação é voltada para Pessoas Físicas,  Microempreendedor Individual (MEI), Microempresa (ME), Empresa de Pequeno Porte (EPP) e Produtor Rural e será realizada no Centro Integrado de Cultura (CIC), localizado na rua Maria Leonor da Cunha Rebello, 432, no Centro.
 
O evento é preparado para empreendedores que desejam transformar o atendimento em uma experiência positiva e gerar mais oportunidades para seus negócios. 
 
Durante a programação, os participantes poderão aprender sobre  desafios no atendimento ao cliente, técnicas de conquista e manutenção de clientes, estratégias de fidelização, atendimento de excelência e como transformar o atendimento em uma experiência para o cliente.
 
As vagas são limitadas e as inscrições gratuitas e podem ser realizadas neste link. Além disso, no mesmo site é possível se inscrever para outras oficinas que acontecerão no mês de novembro. 
 
“Empreendedor de Navegantes, a temporada está chegando e, com ela, novas oportunidades para o seu negócio. Por isso, no dia 9 de outubro, convidamos você a participar da oficina gratuita ‘Faça do Atendimento uma Ótima Experiência’. Será uma capacitação presencial, com quatro horas de duração, trazendo estratégias práticas para conquistar, manter e fidelizar clientes. Prepare seu atendimento para a temporada, venda mais e faça com que seus clientes voltem e indiquem o seu negócio”, destaca Fernanda Pimentel, gerente de empreendedorismo.
Município abre chamada pública para pesquisa de preços e prospecção de mercado
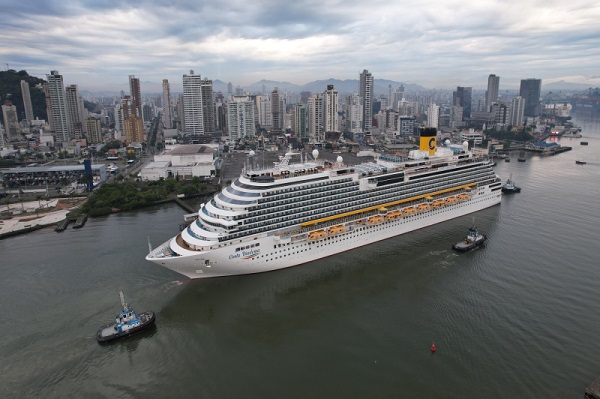
O Município de Itajaí, por meio da Secretaria Municipal de Turismo e Eventos (SETUR), realiza chamada pública para pesquisa de preços e prospecção de mercado para a locação temporária de infraestrutura para o Receptivo de Cruzeiros 2026/2027. A iniciativa tem como finalidade a pesquisa de preços, verificação da disponibilidade do mercado e instrução de eventual contratação direta emergencial.
 
A solução a ser cotada deverá contemplar, de forma integrada, a infraestrutura necessária para a operação do receptivo. Entre os itens estão uma estrutura metálica modular temporária, com cobertura e fechamentos em lona técnica, de aproximadamente 3.200 m², com dimensões estimadas de 80 metros por 40 metros e pé-direito lateral mínimo de seis metros. Também fazem parte do escopo o fornecimento e instalação de piso modular temporário para 3.200 m², sistema de climatização com capacidade total instalada mínima de 300 TR, além de 1.190 m² de divisórias internas, com três metros de altura, incluindo as portas e janelas previstas no Projeto Básico.
 
A contratação integrada deverá incluir ainda todas as etapas de transporte, mobilização, montagem, instalação, testes, manutenção durante o período de utilização, desmontagem e retirada da estrutura. Também deverão ser providenciados os projetos executivos, memoriais, ART/RRT, laudos, certificados e demais documentos técnicos necessários à solução oferecida. A infraestrutura será instalada na Rua Blumenau, nº 101, no bairro Vila Operária, em Itajaí.
 
As empresas interessadas deverão apresentar proposta comercial contendo razão social e CNPJ, nome, telefone e e-mail do responsável, preço global para todo o objeto e período, além da discriminação simples dos valores de mobilização e montagem, estrutura, cobertura e fechamentos, piso, climatização, divisórias e esquadrias, manutenção, caso seja cobrada separadamente, e desmontagem e retirada. As propostas devem ser encaminhadas até 8 de outubro de 2026, às 13h, para o e-mail cotacaosetur@itajai.sc.gov.br, com o assunto “COTAÇÃO — RECEPTIVO DE CRUZEIROS 2026/2027 — [RAZÃO SOCIAL]”.
 
A participação na pesquisa não caracteriza licitação, não estabelece ordem de classificação, não gera adjudicação e não assegura direito à contratação. A iniciativa integra o planejamento do Município para a Temporada Internacional de Cruzeiros 2026/2027, contribuindo para a estruturação antecipada do receptivo e para a adequada preparação da cidade para receber passageiros e visitantes durante o período de operação dos navios.
VOA + SC: voos regionais em Santa Catarina começam em novembro e passagens já estão à venda
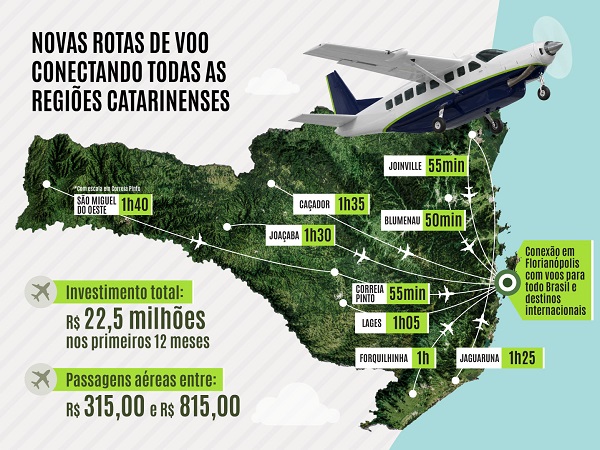
A retomada da aviação regional em Santa Catarina segue em contagem regressiva para o início das operações. O voo inaugural do programa VOA + SC está marcado para 3 novembro entre as cidades de Florianópolis e Joaçaba. Todas as rotas, frequências e horários foram definidos e a venda de passagens já está disponível. O serviço será operado pela Azul Conecta e tem passagens com valores entre R$ 315,00 e R$ 815,00. Os voos iniciam em 3 de novembro e a venda das passagens é feita exclusivamente pelo site www.voeazul.com.br. O programa foi lançado pelo governador Jorginho Mello em agosto deste ano.
 
“Dez cidades estão envolvidas nesta primeira etapa do Programa, diminuindo o tempo de deslocamento entre as cidades do interior com a Capital do estado. O aeroporto HUB é Florianópolis e a partir dele, os interessados poderão se conectar com o Brasil e com o mundo. Outro diferencial do programa é que o valor das passagens inclui, serviço de bordo e o despacho gratuito de bagagem de mão e uma mala até 23 quilos”, explica o secretário de Portos, Aeroportos e Ferrovias, Ivan Amaral.
 
A escolha sobre os dias e horários dos voos levou em consideração a infraestrutura dos aeroportos, com base nos equipamentos e investimentos realizados pelo Estado e as condições climáticas de Santa Catarina. Em discussões com a operadora do serviço, a Azul Conecta, foram definidos voos partindo da região Litoral no início do dia, ampliando para o Meio-Oeste e Extremo-Oeste.
 
As rotas do Programa VOA + SC buscam dar uma opção de mobilidade dentro do estado. Blumenau, Caçador, Correia Pinto, Criciúma/Forquilhinha, Joaçaba, Joinville, Lages e São Miguel do Oeste terão voos para Florianópolis. Também será possível voar entre Joinville e Jaguaruna e entre Correia Pinto e São Miguel do Oeste.
 
Os usuários do Aeroporto de Florianópolis, poderão ficar na cidade, ou se conectar com voos nacionais e internacionais. Os passageiros de São Miguel do Oeste terão opção de usar o Aeroporto de Correia Pinto para conexão com o Aeroporto de Congonhas. 
 
Confira como ficam as rotas, horários e valores:
Segundas-feiras
 
Florianópolis > Joinville – 7h00 – R$ 315,00
Joinville > Jaguaruna – 8h20 – R$ 450,00
Jaguaruna > Joinville – 10h30 – R$ 450,00
Joinville > Florianópolis – 12h15 – R$ 315,00
Florianópolis > Correia Pinto – 13h55 – R$ 315,00
Correia Pinto > São Miguel do Oeste – 15h15 – R$ 500,00
São Miguel do Oeste >  Correia Pinto – 17h40 – R$ 500,00
Correia Pinto > Florianópolis – 19h25 – R$ 315,00
Terças e Quintas-feiras
 
Florianópolis > Joaçaba – 9h30 – R$ 450,00
Joaçaba > Florianópolis – 11h25 – R$ 450,00
Florianópolis > Blumenau – 13h30 – R$ 315,00
Blumenau > Florianópolis – 14h45 – R$ 315,00
Florianópolis > Forquilhinha – 16h10 – R$ 315,00
Forquilhinha > Florianópolis – 17h35 – R$ 315,00
Quartas e Sábados 
 
Florianópolis > Caçador – 9h25 R$ 450,00
Caçador > Florianópolis – 11h25 – R$ 450,00
Florianópolis > Lages – 13h30 – R$ 315,00
Lages > Florianópolis – 15h00- R$ 315,00
Quartas-feiras
 
Florianópolis > Joinville – 16h40 – R$ 315,00
Joinville > Florianópolis – 18h00 – R$ 315,00
Sextas-feiras
 
Florianópolis > Correia Pinto – 8h00 – R$ 315,00
Correia Pinto > São Miguel do Oeste – 9h20 – R$ 500,00
São Miguel do Oeste >  Correia Pinto – 11h45 – R$ 500,00
Correia Pinto > Florianópolis – 13h30 – R$ 315,00
Florianópolis > Joinville – 15h10 – R$ 315,00
Joinville > Jaguaruna – 16h30 – R$ 450,00
Jaguaruna > Joinville – 18h40 – R$ 450,00
Joinville > Florianópolis – 20h25 – R$ 315,00
Universidade Gratuita amplia atuação profissional na rede de Assistência Social de Itajaí
A Secretaria Municipal de Assistência Social e Cidadania passa a contar com profissionais vinculados ao programa Universidade Gratuita. Entre as áreas de formação dos profissionais que atuarão nos serviços está a Psicologia, com atuação definida de acordo com a demanda de cada serviço.
 
A iniciativa amplia as possibilidades de atuação das equipes e aproxima profissionais do trabalho desenvolvido junto à população. Para os participantes, também representa a oportunidade de exercer a profissão e aplicar os conhecimentos adquiridos durante a graduação.
 
A atuação dos profissionais contribui para fortalecer os serviços oferecidos pela Secretaria Municipal de Assistência Social e Cidadania, ampliando a estrutura disponível para o atendimento à população e transformando o investimento realizado na formação acadêmica em benefício para a comunidade.
 
O Universidade Gratuita é um programa do Governo de Santa Catarina que contribui para o custeio da graduação. Depois de formados, os beneficiados cumprem uma contrapartida ao Estado, que pode ocorrer por meio da prestação de serviços à população. Em Itajaí, essa atuação passa a contribuir diretamente com os serviços oferecidos à comunidade.
Refis 2026 permite regularização de débitos com até 100% de redução em juros e multas
Os contribuintes que possuem débitos com o Município de Itajaí podem aderir ao Programa de Recuperação Fiscal (Refis 2026) até o dia 30 de novembro. A iniciativa possibilita a regularização dos débitos com condições diferenciadas de pagamento e redução de até 100% dos juros e multas, dependendo da modalidade de pagamento escolhida.
 
Pessoas físicas e jurídicas que possuem débitos tributários e não tributários com o Município, inscritos ou não na dívida ativa, podem participar do programa. O Refis 2026 também contempla dívidas que já estejam ajuizadas.
 
Todo atendimento do programa está concentrado na Praça do Cidadão, no prédio da Prefeitura de Itajaí. Mesmo que o contribuinte possua uma dívida ajuizada, não precisa procurar outro setor da administração municipal.
 
Para identificar a situação do seu débito, o contribuinte passa por uma triagem ao chegar na Praça do Cidadão. Nos casos de dívidas ajuizadas, o atendimento é direcionado para a equipe da Procuradoria Geral do Município (PGM), que está fazendo o atendimento no mesmo local, e é responsável por todo procedimento e orientação para a realização da negociação.
 
Para consultar os débitos, verificar o desconto disponível e conhecer as possibilidades de parcelamento, o contribuinte pode procurar diretamente a Praça do Cidadão ou entrar em contato pelo WhatsApp da Prefeitura de Itajaí, no número (47) 3341-6000.
Editora Bittencourt